Alternative Risk Transfer: meer dan een alternatief voor traditionele verzekeringen
(See English version below)
Wat doe je als bepaalde risico’s nauwelijks nog verzekerbaar zijn, premies sterk fluctueren of verzekeraars steeds hogere eigen risico’s verlangen? En hoe kun je risicofinanciering strategisch inzetten om kosten beter te beheersen en kapitaal efficiënter te benutten? Eind oktober, tijdens de Algemene Ledenvergadering, lieten Zofia Sobczak en Guglielmo Maggini van Allianz Commercial zien hoe Alternative Risk Transfer (ART) organisaties meer grip kan geven op hun risico’s en totale risicokosten. Niet alleen wanneer traditionele verzekeringen tekortschieten, maar ook als bewuste strategische keuze. Aan de hand van praktijkvoorbeelden maakten zij de mogelijkheden inzichtelijk. En dat leverde volop vragen uit de zaal op.
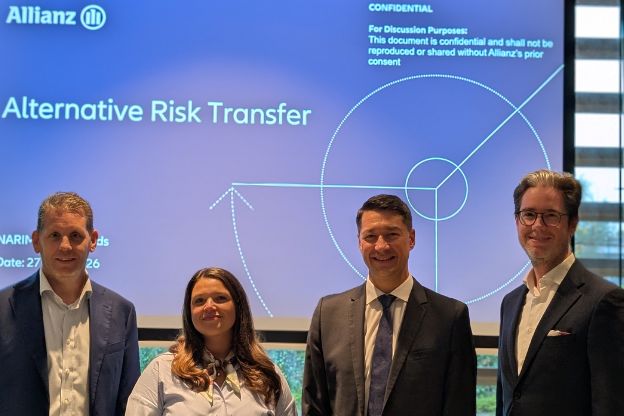
V.l.n.r. Frank Janszen, Zofia Sobczak, Guglielmo Maggini en Raymond Wassenaar verzorgden namens Allianz Commercial de presentatie over Alternative Risk Transfer.
De verzekeringsmarkt is voortdurend in beweging. Capaciteit kan afnemen, voorwaarden worden aangescherpt en premies kunnen sterk fluctueren. Voor ondernemingen met complexe of omvangrijke risico’s kan dat grote gevolgen hebben. Volgens Zofia en Guglielmo biedt ART mogelijkheden om anders naar deze uitdagingen te kijken. Niet door traditionele verzekeringen volledig te vervangen, maar door risico’s op een andere manier te verdelen tussen verzekeraar en verzekerde.
Daarbij benadrukten zij dat ART veel meer is dan een oplossing voor moeilijk verzekerbare risico’s. Ook wanneer voldoende verzekeringscapaciteit beschikbaar is, kan ART een strategisch instrument zijn om volatiliteit te verminderen, kapitaal efficiënter in te zetten en meer controle te krijgen over de totale risicokosten. Maatwerk, een langetermijnrelatie en gezamenlijke risicodracht staan daarbij centraal.
Meer stabiliteit en flexibiliteit
ART is geen standaardproduct, maar een oplossing die wordt afgestemd op de specifieke risico’s en financiële doelstellingen van een onderneming. Bijvoorbeeld wanneer verzekeringscapaciteit ontbreekt, premies sterk wisselen, bepaalde risico’s worden uitgesloten of ondernemingen hoge eigen risico’s moeten dragen. Maar ook wanneer een organisatie meer voorspelbaarheid zoekt in haar verzekeringsuitgaven of haar beschikbare kapitaal optimaal wil benutten.
Een belangrijk uitgangspunt is dat de verzekerde zelf een substantieel deel van het risico behoudt, terwijl de verzekeraar bescherming biedt tegen grotere of opeenvolgende verliezen.
Anders dan traditionele verzekeringsprogramma’s, die doorgaans jaarlijks worden vernieuwd, hebben ART-oplossingen veelal een looptijd van drie tot vijf jaar of langer. Dat biedt meer voorspelbaarheid in premies, capaciteit en budgettering. Ook winstdeling is mogelijk. Bij een gunstig schadeverloop kan een aanzienlijk deel van het positieve resultaat terugvloeien naar de verzekerde, soms wel 60 tot 90 procent. Daar staat tegenover dat de verzekerde bij tegenvallende resultaten meer financiële verantwoordelijkheid draagt.
Een ander belangrijk onderscheid is dat een risico niet altijd economisch aantrekkelijk verzekerbaar hoeft te zijn om toch verzekerd of gefinancierd te kunnen worden. Zolang een risico juridisch verzekerbaar is, kunnen alternatieve constructies nieuwe mogelijkheden creëren. ART biedt daarmee ruimte om verder te kijken dan de grenzen van traditionele verzekeringsoplossingen.
Meer ruimte voor captives
Een van de praktijkvoorbeelden betrof een internationaal luxemerk met een eigen captive. De onderneming wilde haar eigen risicodracht voor materiële schade en bedrijfsschade verhogen van 20 naar 40 miljoen Britse pond. Daarmee kon zij haar captivekapitaal efficiënter benutten, maar nam ook het risico op grotere financiële schommelingen toe.
Allianz ART presenteerde twee mogelijke oplossingen: een stop-lossconstructie die bescherming bood tegen opeenvolgende schaden en een meerjarige constructie waarbij de dekking onder bepaalde omstandigheden naar een lager niveau kon worden uitgebreid. Beide mogelijkheden lieten zien hoe ART een captive meer flexibiliteit kan bieden zonder dat de onderneming alle extra risico’s zelf hoeft te dragen.
Bescherming in een grillige aansprakelijkheidsmarkt
Een tweede voorbeeld kwam uit de Amerikaanse transportsector, waar extreem hoge schadevergoedingen, de zogenoemde nuclear verdicts, de aansprakelijkheidsmarkt onder druk zetten. Voor een transportonderneming ontwikkelde Allianz ART een driejarige oplossing met een dekking van vijf miljoen boven een eigen risicodracht van vijf miljoen per gebeurtenis, aangevuld met maximale uitkeringsbedragen per jaar en voor de gehele looptijd.
Bijzonder was het ingebouwde swingmechanisme. Bij een gunstig schadeverloop kon de onderneming premie terugontvangen. Bij tegenvallende resultaten kon een aanvullende premie verschuldigd worden, maar tot een vooraf vastgesteld maximum. Zo ontstond meer zekerheid over zowel de verzekeringscapaciteit als de mogelijke financiële gevolgen van schaden.
Verschillende risico’s, één oplossing
ART biedt ook mogelijkheden om verschillende verzekeringsbranches in één meerjarig programma onder te brengen. Dat bleek uit het voorbeeld van een grote farmaceutische onderneming die meer stabiliteit zocht voor haar cyber- en aansprakelijkheidsrisico’s. Allianz ART ontwikkelde een vijfjarig programma waarin onder meer materiële schade, bedrijfsschade, aansprakelijkheid, transport en cyber werden gecombineerd.
De dekking bedroeg maximaal 30 miljoen per jaar en 70 miljoen gedurende de volledige looptijd. Daarnaast werd een winstdelingsregeling van 65 procent overeengekomen. Door verschillende risico’s gezamenlijk te benaderen, kreeg de onderneming meer zekerheid over haar verzekeringsprogramma en meer grip op de totale risicokosten.
Een captive zonder eigen captive
Ook ondernemingen zonder eigen captive kunnen profiteren van alternatieve risicofinanciering. Een virtual captive biedt voordelen zoals eigen risicodracht, maatwerk en winstdeling, zonder dat een afzonderlijke verzekeringsmaatschappij hoeft te worden opgericht. Zofia en Guglielmo illustreerden dit met een vijfjarig contract dat onder voorwaarden jaarlijks kon worden verlengd. Bij gunstige resultaten kon een groot deel van het positieve financiële resultaat worden terugbetaald. Bij tegenvallende resultaten golden vooraf vastgelegde afspraken over aanvullende premies.
Van jaarlijkse transactie naar meerjarige samenwerking
Een ART-oplossing vraagt om een andere manier van denken én samenwerken. Waar traditionele verzekeringen veelal worden gekenmerkt door jaarlijkse onderhandelingen over premie, voorwaarden en capaciteit, verschuift bij ART de nadruk naar een meerjarige relatie. Verzekeraar en verzekerde hebben daarbij een gezamenlijk belang bij een stabiel en succesvol verloop van het programma.
Dat begint al bij de voorbereiding. Eerst worden de risico’s en financiële uitdagingen van de onderneming geanalyseerd. Vervolgens worden gegevens verzameld, scenario’s doorgerekend en mogelijke oplossingen uitgewerkt. Dat proces kan enkele maanden duren. Vroegtijdig overleg is daarom essentieel.
Ook tijdens de looptijd en bij de schadeafwikkeling blijft intensieve samenwerking belangrijk. Beide partijen hebben immers een direct financieel belang bij het schadeverloop. Daarmee verandert niet alleen de manier waarop risico’s worden gefinancierd, maar ook de relatie tussen verzekeraar en verzekerde.
Vanuit Allianz Commercial Nederland zien Frank Janszen en Raymond Wassenaar dat deze gesprekken steeds vaker onderdeel worden van een bredere dialoog met klanten over hun totale risicokosten. Daarbij gaat het niet alleen om de vraag welk risico verzekerd kan worden, maar ook welk deel een onderneming zelf wil dragen, hoe beschikbare Captive capaciteit kan worden benut en waar alternatieve structuren meer stabiliteit kunnen creëren.
De ontbrekende achttiende kameel
De presentatie eindigde met een bijzondere vergelijking. Drie zonen erven zeventien kamelen. Volgens het testament krijgt de oudste de helft, de tweede een derde en de jongste een negende. Maar hoe verdeel je zeventien kamelen volgens die breuken? Een wijze man voegt tijdelijk een achttiende kameel toe. Plotseling klopt de verdeling: negen kamelen voor de oudste, zes voor de tweede en twee voor de jongste. Samen precies zeventien. De achttiende kameel kan weer worden meegenomen. Het verhaal illustreert treffend de gedachte achter ART. Soms ontbreekt in een complex risicovraagstuk precies dat ene element dat nodig is om tot een werkbare oplossing te komen.
De vele vragen vanuit de zaal onderstreepten de belangstelling voor deze vorm van risicofinanciering. Niet als wondermiddel voor ieder verzekeringsprobleem, maar als een manier om risico’s anders te organiseren, kosten beter te beheersen en financiële ruimte te creëren.
Want uiteindelijk is ART niet alleen een alternatief voor traditionele verzekeringen. Het is vooral een alternatief voor traditioneel denken over risicofinanciering. En wie buiten de gebruikelijke verzekeringskaders durft te kijken, ontdekt soms mogelijkheden die op het eerste gezicht niet bestaan.
Naar de presentatie
NARIM-leden kunnen op het besloten gedeelte van deze website via deze link de presentatie bekijken. Nog geen NARIM-lid? Vraag het lidmaatschap aan.
--
Alternative Risk Transfer: More than an alternative to traditional insurance
What can organisations do when certain risks become increasingly difficult to insure, premiums fluctuate significantly or insurers demand ever-higher deductibles? And how can risk financing be used strategically to manage costs more effectively and make more efficient use of capital? During the General Members' Meeting, Zofia Sobczak and Guglielmo Maggini of Allianz Commercial demonstrated how Alternative Risk Transfer (ART) can help organisations gain greater control over their risks and total cost of risk. Not only when traditional insurance falls short, but also as a deliberate strategic choice. Through practical examples, they illustrated the possibilities ART offers, prompting plenty of questions from the audience.
The insurance market is constantly evolving. Capacity may become more limited, policy terms more restrictive and premiums increasingly volatile. For companies facing complex or substantial risks, these developments can have significant consequences. According to Zofia and Guglielmo, ART offers an opportunity to approach these challenges differently. Rather than replacing traditional insurance altogether, it allows risks to be shared differently between insurer and insured.
They emphasised, however, that ART is much more than a solution for risks that are difficult to insure. Even when sufficient insurance capacity is available, ART can serve as a strategic tool to reduce volatility, optimise capital allocation and gain greater control over the total cost of risk. Tailor-made solutions, long-term relationships and shared risk retention are central to this approach.
Greater stability and flexibility
ART is not a standard insurance product, but a solution tailored to an organisation's specific risks and financial objectives. It can be particularly valuable when insurance capacity is limited, premiums fluctuate significantly, certain risks are excluded from conventional policies or companies face high deductibles. But it can also be an attractive option for organisations seeking greater predictability in their insurance expenditure or more efficient use of their available capital.
A key principle is that the insured retains a substantial portion of the risk, while the insurer provides protection against larger or successive losses.
Unlike traditional insurance programmes, which are generally renewed annually, ART arrangements often run for three to five years or longer. This provides greater predictability in terms of premiums, capacity and budgeting. Profit-sharing arrangements are another potential advantage. When claims experience is favourable, a significant proportion of the positive financial result may be returned to the insured, sometimes as much as 60 to 90 per cent. Conversely, the insured assumes greater financial responsibility when losses are higher than expected.
Another important distinction is that a risk does not necessarily have to be economically attractive to insure through conventional means in order to be insured or financed. As long as a risk is legally insurable, alternative structures may create new opportunities. ART therefore allows organisations to look beyond the limitations of traditional insurance solutions.
Greater flexibility for captives
One of the practical examples involved an international luxury brand with its own captive insurance company. The organisation wanted to increase its retention for property damage and business interruption from £20 million to £40 million. This would allow it to use its captive capital more efficiently, but would also increase its exposure to financial volatility.
Allianz ART presented two potential solutions: a stop-loss arrangement providing protection against the cumulative impact of multiple losses, and a multi-year structure allowing coverage to extend to a lower attachment point under certain circumstances. Both options demonstrated how ART can give captives greater flexibility without requiring companies to bear all the additional risk themselves.
Protection in a volatile liability market
A second example came from the US transportation sector, where exceptionally large jury awards, known as nuclear verdicts, are putting considerable pressure on the liability insurance market.
For a transportation company, Allianz ART developed a three-year solution providing £5 million of coverage above a £5 million retention per occurrence, supplemented by annual and overall policy-period aggregate limits.
A distinctive feature was the built-in swing premium mechanism. If claims experience was favourable, the company could receive a partial premium refund. If losses exceeded expectations, an additional premium could become payable, but only up to a predetermined maximum. This structure provided greater certainty regarding both available insurance capacity and the potential financial consequences of claims.
Multiple risks, one solution
ART can also bring different lines of insurance together within a single multi-year programme. This was illustrated by the example of a major pharmaceutical company seeking greater stability for its cyber and liability exposures. Allianz ART developed a five-year programme combining property damage, business interruption, liability, marine and cyber risks.
Coverage was capped at £30 million annually and £70 million over the full policy period. A 65 per cent profit commission was also agreed. By combining different risks within one structure, the company gained greater stability and predictability in its insurance programme, as well as greater control over its total cost of risk.
A captive without establishing a captive
Companies without their own captive can also benefit from alternative risk financing. A virtual captive offers advantages such as risk retention, tailored coverage and profit sharing, without the need to establish a separate insurance company.
Zofia and Guglielmo illustrated this with a five-year contract that could be extended annually under certain conditions. When claims experience was favourable, a substantial share of the positive financial result could be returned to the insured. In the event of adverse claims experience, previously agreed additional premium arrangements would apply.
From annual transactions to long-term partnerships
An ART solution requires a different approach to both risk financing and collaboration. While traditional insurance is often characterised by annual negotiations over premiums, terms and capacity, ART shifts the focus towards a multi-year relationship. Insurer and insured share a common interest in the stability and successful performance of the programme.
This begins during the preparation phase. The organisation's risks and financial challenges are analysed, relevant data is collected, scenarios are modelled and potential solutions are developed. This process can take several months, making early engagement essential.
Close collaboration remains important throughout the programme and during claims handling. After all, both parties have a direct financial interest in claims experience and settlement outcomes. ART therefore changes not only how risks are financed, but also the relationship between insurer and insured.
At Allianz Commercial Netherlands, Frank Janszen and Raymond Wassenaar have observed that these discussions are increasingly becoming part of a broader dialogue with clients about their total risk costs. This goes beyond the question of which risks can be insured; it also involves determining what portion a company is willing to bear itself, how available captive capacity can be utilized, and where alternative structures can create greater stability.
The missing eighteenth camel
The presentation concluded with an unusual analogy. Three sons inherit seventeen camels. According to their father's will, the eldest should receive half, the second son one-third and the youngest one-ninth. But how can seventeen camels be divided according to these fractions? A wise man temporarily adds an eighteenth camel. Suddenly, the division works: nine camels for the eldest, six for the second son and two for the youngest. Exactly seventeen in total. The eighteenth camel can then be taken away again.
The story perfectly illustrates the thinking behind ART. Sometimes, a complex risk challenge is missing just one element needed to create a workable solution.
The many questions from the audience highlighted the interest in this approach to risk financing. Not as a universal solution to every insurance challenge, but as a way to structure risks differently, manage costs more effectively and create greater financial flexibility.
Ultimately, ART is not just an alternative to traditional insurance. It is an alternative to traditional thinking about risk financing. And those willing to look beyond conventional insurance frameworks may discover opportunities that initially seemed impossible.
View the presentation
NARIM members can view the presentation in the members-only section of this website by clicking this link. Not a NARIM member yet? Apply for membership.
